Microsoft zveřejnil výsledky za 1Q nad očekáváním, růst Azure zrychlil na +48 % meziročně
Americká technologická společnost Microsoft zveřejnila výsledky hospodaření za první kvartál fiskálního roku 2027, který skončil 30. září. Výnosy i zisk na akcii překonaly očekávání trhu, přičemž hlavním tahounem byly opět cloudové služby. Růst klíčového Azure zrychlil na 48 % a výnosy Microsoft Cloud vzrostly o 30 %. Kapitálové výdaje přitom skončily pod výhledem společnosti.
| Výsledky společnosti Microsoft (MSFT) za 1Q FY 2027 | |||
|---|---|---|---|
| 1Q FY 2027 | Konsensus 1Q FY2027 | 1Q FY 2026 | |
| Výnosy (mld. USD) | 92,28 | 90,63 | 77,67 |
| Čistý zisk (mld. USD) | 36,63 | -- | 27,75 |
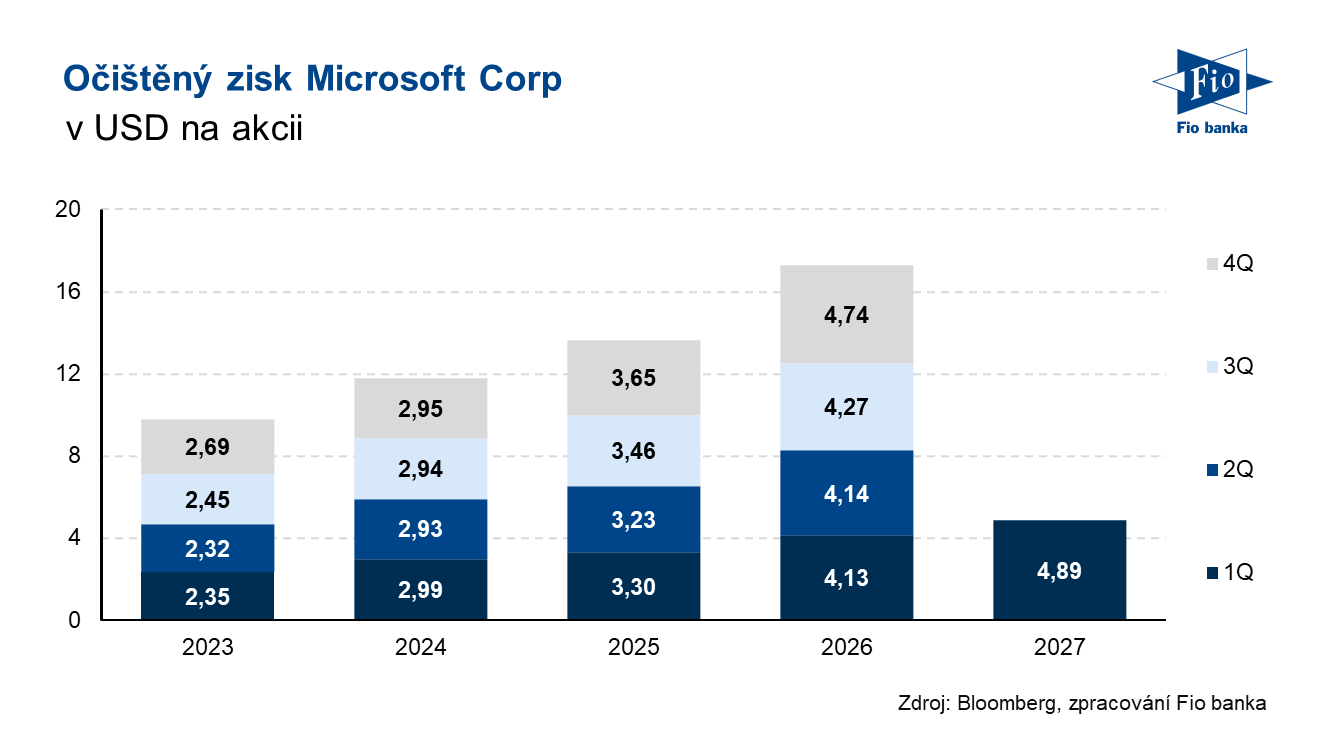
| Očištěný zisk na akcii (EPS, USD/akcie) | 4,89 | 4,73 | 4,13 |
Výsledky za 1Q
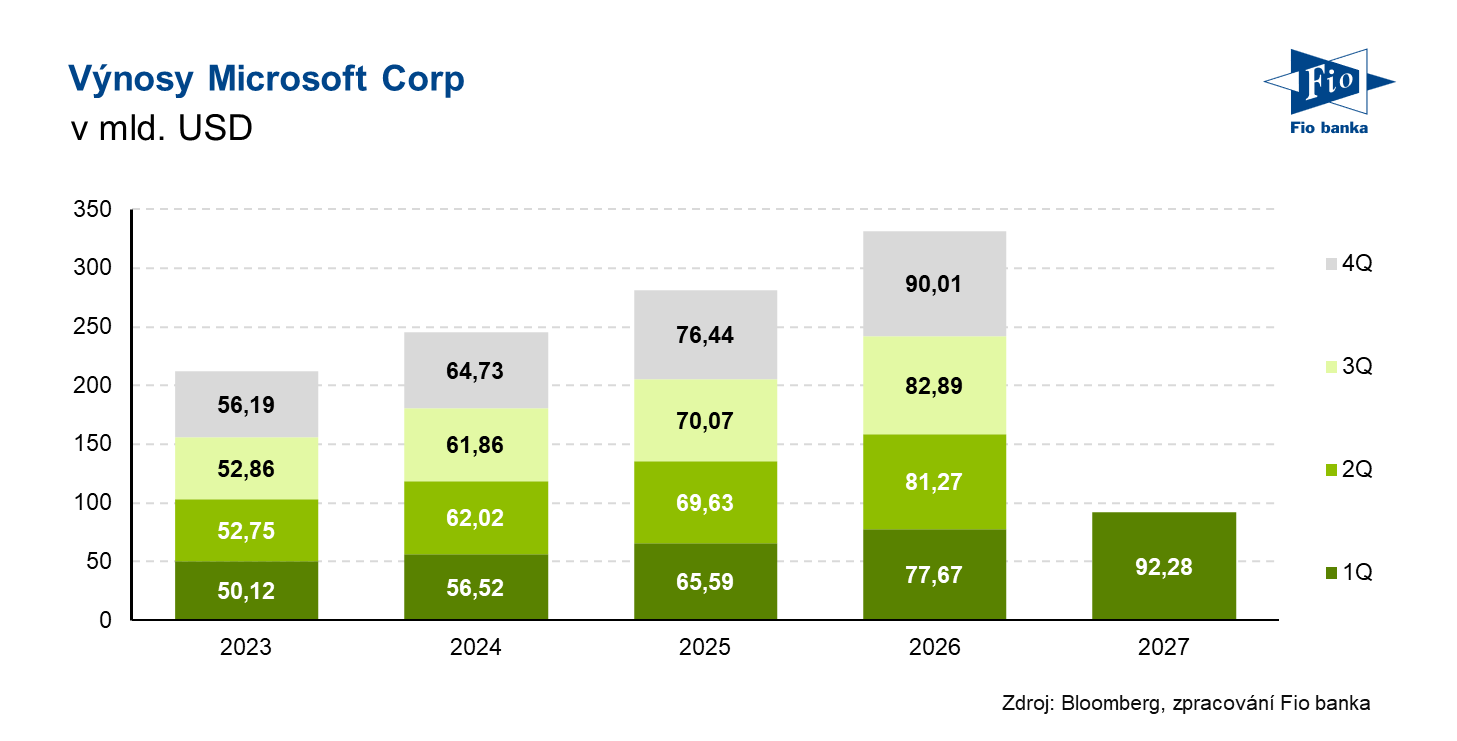
Microsoft reportoval výnosy ve výši 92,28 mld. USD při očekávání 90,63 mld. USD. V meziročním srovnání vzrostly o 19 %.
Společnost od tohoto kvartálu reportuje v nové struktuře segmentů. Výsledky nově rozděluje do dvou segmentů, Agenti a infrastruktura (Agents and Infra) a Zařízení a spotřebitelé (Devices and Consumer).
Výnosy segmentu Agenti a infrastruktura, který zahrnuje Azure, cloudové služby Microsoft 365, licence Office a serverových produktů, Dynamics 365 či LinkedIn Talent Solutions, meziročně vzrostly o 25 % na 76,80 mld. USD při konsensu 75,61 mld. USD.
Z toho Microsoft Cloud vygeneroval výnosy na úrovni 63,90 mld. USD, což představuje meziroční nárůst o 30 %, resp. 31 % při konstantních měnových kurzech. Analytici očekávali 61,62 mld. USD. Výnosy z divize Azure meziročně vzrostly o 48 %. Wall Street očekávala nárůst na úrovni 44,8 %. Výnosy Azure dosáhly 33,17 mld. USD při očekávání 32,24 mld. USD.
Výnosy segmentu Zařízení a spotřebitelé, jenž např. zahrnuje produkty Windows a Xbox či reklamu ve vyhledávači, meziročně klesly o 3 % na 15,48 mld. USD. Trh přitom odhadoval 15,04 mld. USD.
Provozní zisk společnosti meziročně vzrostl o 21 %, resp. 22 % při konstantních měnových kurzech na 45,92 mld. USD. Wall Street odhadovala 43,92 mld. USD. Provozní marže meziročně vzrostla o 1 p. b. na 50 %.
Čistý zisk činil 36,63 mld. USD a meziročně vzrostl o 32 %. Očištěný čistý zisk, který nezahrnuje dopad investic do OpenAI, dosáhl 36,42 mld. USD a vzrostl o 18 %, resp. 19 % při konstantních měnových kurzech.
Provozní hotovostní tok vzrostl meziročně o 29 % na 58,0 mld. USD.
Kapitálové výdaje včetně aktiv pořízených skrze finanční leasing meziročně vzrostly o 30 % na 45,2 mld. USD, čímž zůstaly pod výhledem společnosti nad 50 mld. USD. Důvodem bylo zpoždění části dodávek kapacit od třetích stran, které se přesunuly do druhé poloviny fiskálního roku. Zhruba tři čtvrtiny výdajů směřovaly do aktiv s kratší životností, především CPU a GPU. Za nemovitosti a vybavení společnost uhradila 39,4 mld. USD, meziročně o 103 % více, analytici přitom očekávali 45,93 mld. USD. Finanční leasingy činily 7,4 mld. USD.
Volný hotovostní tok dosáhl 18,6 mld. USD.
Zbývající nasmlouvané závazky (RPO) meziročně vzrostly o 73 % na 677 mld. USD. Mezikvartální pokles byl menší, než odpovídá obvyklé sezónnosti, díky velkému kontraktu na Azure uzavřenému v tomto kvartálu. Zhruba 30 % závazků se do výnosů promítne v příštích 12 měsících, tato část meziročně vzrostla o 29 %. Komerční objednávky (bookings) naopak klesly o 12 %, resp. 11 % při konstantních měnových kurzech kvůli vysoké loňské základně velkých kontraktů na Azure.
Výhled
Microsoft ve 2Q FY 2027 očekává:
- Výnosy ve výši 96,0 až 97,1 mld. USD, tedy meziroční růst o 18 až 19 %.
- Výnosy segmentu Agenti a infrastruktura ve výši 80,1 až 80,7 mld. USD.
- Výnosy segmentu Zařízení a spotřebitelé ve výši 15,9 až 16,4 mld. USD.
- Růst výnosů Azure o 49 až 50 % při konstantních měnových kurzech.
- Mírný meziroční pokles provozní marže.
- Kapitálové výdaje ve výši více než 50 mld. USD.
Za celý kalendářní rok 2026 by kapitálové výdaje měly dosáhnout zhruba 170 mld. USD, oproti dříve uváděným zhruba 175 mld. USD. Snížení souvisí se zpožděním dodávek kapacit od třetích stran.
Microsoft má i za celý fiskální rok 2027 zůstat v kladném volném hotovostním toku. Finanční ředitelka Amy Hood zároveň uvedla, že společnost využije další zdroje financování, pokud budou výhodné.
Návrat kapitálu akcionářům
Microsoft v prvním kvartále akcionářům navrátil 10,2 mld. USD, z toho 7,3 mld. USD ve formě dividend a 2,9 mld. USD prostřednictvím zpětných odkupů akcií.
Komentář vedení
„Zákazníkům napříč celým naším technologickým stackem přinášíme větší schopnosti, možnost volby, kontrolu i nákladovou efektivitu,“ uvedl generální ředitel Satya Nadella. „Tím, že organizacím pomáháme budovat a vlastnit jejich vlastní inteligenci a získáváme si důvěru díky bezpečnosti AI agentů, proměňujeme naše inovace v rostoucí adopci a reálný dopad napříč všemi odvětvími,“ dodal.
Nadella během konferenčního hovoru zmínil, že počet denních uživatelů Copilotu mezikvartálně vzrostl téměř o 50 % a meziročně více než pětinásobně.
„Do fiskálního roku jsme vstoupili silně, výnosy Microsoft Cloud dosáhly 63,9 mld. USD a jejich meziroční růst zrychlil na 30 %, resp. 31 % při konstantních měnových kurzech. Výsledky překonaly očekávání ve výnosech, provozním zisku i zisku na akcii,“ uvedla finanční ředitelka Amy Hood.
Pohled analytiků
Analytici z Barclays uvedli, že růst Azure o 48 % se pohyboval při horní hranici toho, o čem s investory hovořili. Zrychlil také druhý velký zdroj výnosů a zisku Microsoftu, tedy Office, za což podle nich může do velké míry Copilot. To podle nich ukazuje, že Microsoft není jen příběhem poskytovatele výpočetní kapacity.
Analytici z KeyBanc Capital Markets označili za tři hlavní poznatky růst Azure o 48,0 % při konstantních měnových kurzech, zrychlení Microsoft 365 a kapitálové výdaje pod očekáváním. Věří, že růst Azure by mohl během fiskálního roku 2027 dosáhnout 50 %.
Analytici z Evercore ISI hovoří o silném startu do fiskálního roku 2027. Růst Azure mezikvartálně zrychlil o 6 procentních bodů na 48 % a provozní marže i volný hotovostní tok výrazně předčily očekávání.
Analytici z Yorkville Ives uvedli, že růst Azure odpovídá na hlavní otázku kvartálu, tedy zda nové kapacity naběhnou a poptávka je zaplní. Překvapením opačným směrem byly podle nich kapitálové výdaje, které zůstaly pod výhledem. Volný hotovostní tok tak výrazně převýšil úroveň implikovanou odhady analytiků a provozní marže se zvýšila zhruba o procentní bod, přestože výhled počítal se stabilní úrovní.
Analytici z Vital Knowledge označili čísla za dobrá až výborná. Zisk na akcii i výnosy podle nich zdravě překonaly odhady a výrazně nad očekáváním skončila položka, na které záleží nejvíce, tedy Azure.
Analytici z Emarketer uvedli, že výsledky potvrzují pevnou pozici strategie Microsoftu v oblasti AI. Růst Azure předčil očekávání, přestože výdaje na infrastrukturu dál zrychlují.
Akcie Microsoft
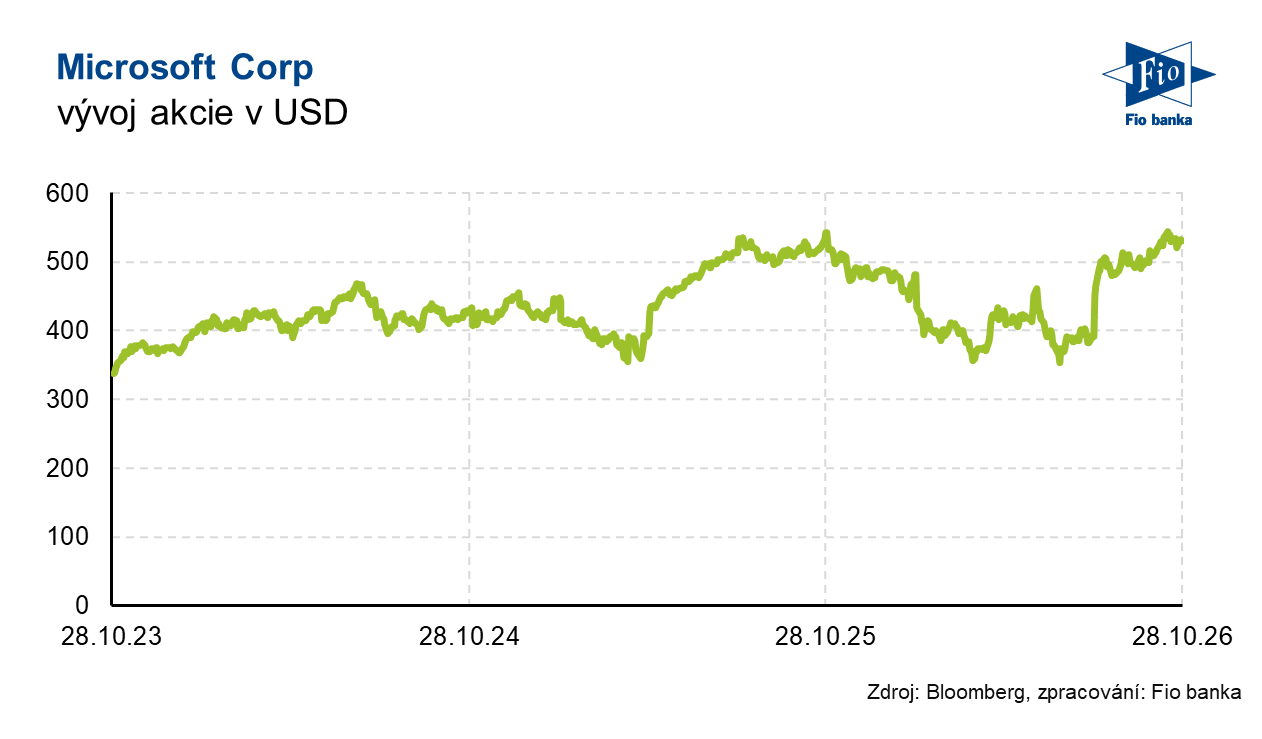
Akcie Microsoft (MSFT) v předburzovní fázi obchodování posilují o 1,52 % na 539,09 USD. S akciemi Microsoft mohou klienti Fio banky obchodovat také na RM-SYSTÉMu pod tickerem BAAMICRC, kde se naposled zobchodovaly za 11 650 Kč.
| Akcie Microsoft (MSFT) před výsledky na 531,01 USD | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. USD) | 3943,4 | P/E | 29,9 |
| Vývoj za letošní rok (%) | +9,8 | Očekávané P/E | 26,8 |
| 52týdenní minimum (USD) | 349,2 | Prům. cílová cena (USD) | 624,3 |
| 52týdenní maximum (USD) | 551,2 | Dividendový výnos (%) | 0,7 |
Zdroj: Microsoft, Bloomberg
Michal Bárta, Fio banka, a.s.
Související odkazy
- Wall Street otevírá obchodní týden v červeném
- Microsoft údajně plánuje výrazně navýšit výrobu vlastních AI čipů
- Microsoft zveřejnil výsledky za 4Q výrazně nad očekáváním, růst Azure zrychlil na +43 % meziročně
- Wall Street roste tažena oživením v sektoru polovodičů, AMD a Microsoft rozšiřují partnerství
- Technologické akcie táhnou S&P 500 nahoru
Nejnovější:
- USA: Anualizovaný HDP v 3Q dle prvních předběžných dat vzrostl o 3,4 % při očekávání růstu o 3,2 %
- USA: Deflátor výdajů na osobní spotřebu v září meziročně vzrostl o 3,6 %
- USA: Osobní příjem v září vzrostl o 0,2 %, výdaje se zvýšily o 0,5 %
- USA: Nové žádosti o podporu v nezaměstnanosti k 24. říjnu dosáhly 194 tis.
- Projekce hospodaření Erste Group za 3Q 2026
- Microsoft zveřejnil výsledky za 1Q nad očekáváním, růst Azure zrychlil na +48 % meziročně
- Eurozóna: Spotřebitelská důvěra v říjnu podle konečných dat potvrzena na -17,9 b.
- Alphabet ve 3Q zaostal za odhady kvůli slabšímu vyhledávání, Google Cloud překonal očekávání
- Vývoj cen komodit: Stříbro (-1,64 %), ropa (-1,4 %), měď (-1,2 %)
- Vývoj měnových párů: EUR/CZK 24,33


